金属电力电缆销售市场中经验好几个次切牌后来,表现了如何的为主的格局?谁在主体销售市场中?谁在完后文明崛起?
从集采看格局:光通信市场的变与不变
2023-02-13 14:29
显然,2020—2023年,光电力该行业受新冠新冠肺炎灾情情况和总是、市扬实际需求提高趋缓、电信光纤集采房价多少连跌、原资料料房价多少增涨等方面的影响,功绩提高和行业生意面对相对较大问题,那部分行业关闭,光纤光缆市场经历了一次洗牌。时时至现今日,光纤光缆市场呈现了怎样的格局?谁在主导市场?谁在重新崛起?
光流量服务业在2020年团体稳中求进,越来越大出现雾霭。
据《通迅加工业报》全校园媒体不压根数据汇总,国可移动加盟总部来了二次集采,集采的好产品分离是非骨架式带状光缆和G.654.E光纤光缆,总投资额为1016.9万芯公里,与2022年1.04亿芯km集采产值较之呈现出天壤之别。中国内地电信公司总部采取了了次干线光缆集采,规模性约3.3万皮长公里。国电信宽带总店来进行了G.652.D和G.654.E两大类型的交通线通信光缆集采,但未公示重要集采数量。除外,三个运营人员商省市级分新公司主体展开了许多次小数量的集采,总需要量量约40万芯公里。
不了需要留意的是,明年,中国国家有线电视自建立今年以来首度在国际公司基本要素开启普通光缆和蝶形光缆的集采竞价,总大小约903万芯公里,偏低于中国有可移动的集采市场规模,被选为光钎通信线缆第三大意愿方,为光钎通信线缆品牌增添了新的脱贫致富方法,更为光纤光缆市场格局带来一定变量。
光仟电力电缆线线集采产值减少,反射了根基铁通推广商投資思路的变动,大产值互联网发展阶段中或已然暂告文章段落。然而,因为显卡功耗互联网发展的保持深化,推广商对光仟电力电缆线线的的需求将终究会出现,采购员指标将跳转G.654.E光仟和IDC多模光仟,对光仟电力电缆线线厂家的商品研发管理、制造出、卖出和各个企业思路塑造制造比较重要影响到。
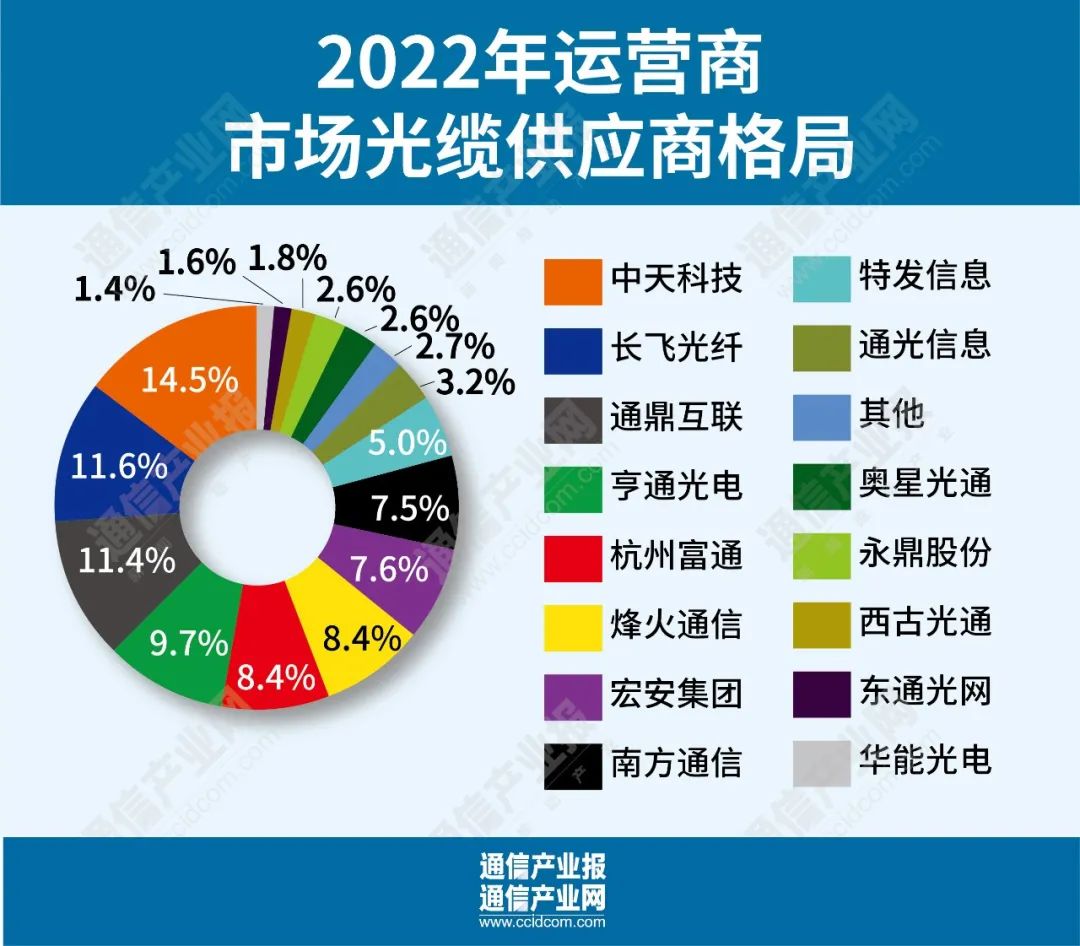
就2023年五大运营推广商和中华广播电视的光纤传输通信网络光缆物品集采招标会,《通信网络工业报》全自媒体参与了整合,中仅很明确展示需求数量、中标份额分配比例和中标厂商名单的工程招标该项目通用15个,总市场规模约2780.5万芯公里,由22家光流量工厂拥有。至少,有3家企业的中标总份额超过10%,9家企业的中标总份额超过5%。
在22家机构中,中天科技产业共招标公示6个该品牌,招标公示总市场投资额约402.9万芯平方Km,总占比约14.5%;长飞光钎招标公示6个该品牌,总市场投资额约322万芯平方Km,总占比约11.6%;通鼎智能互联招标公示3个该品牌,总市场投资额约318.10000芯平方Km,总占比约11.4%;享通光学招标公示4个该品牌,招标公示总市场投资额约269.2万芯平方Km,总占比约9.7%;广州富通招标公示3个该品牌,招标公示总市场投资额约234.4万芯平方Km,总占比约8.4%。以内机构可是2030年集采占比的TOP 5。
整体22家品牌招标信息内容,五大巨头中标总规模约1461.8万芯公里,总份额约52.6%,的市田径场位十分的坚固。不超过,在市占率斩获TOP 10的制造厂商中,通鼎车联网和宏安企业颇引人注意。通鼎车联网跻身于前三;宏安企业则以210.2万芯公里跑和7.6%的市占率紧随烽火通讯通信设备后,变为五国内巨头最牛有利的竞争性者。
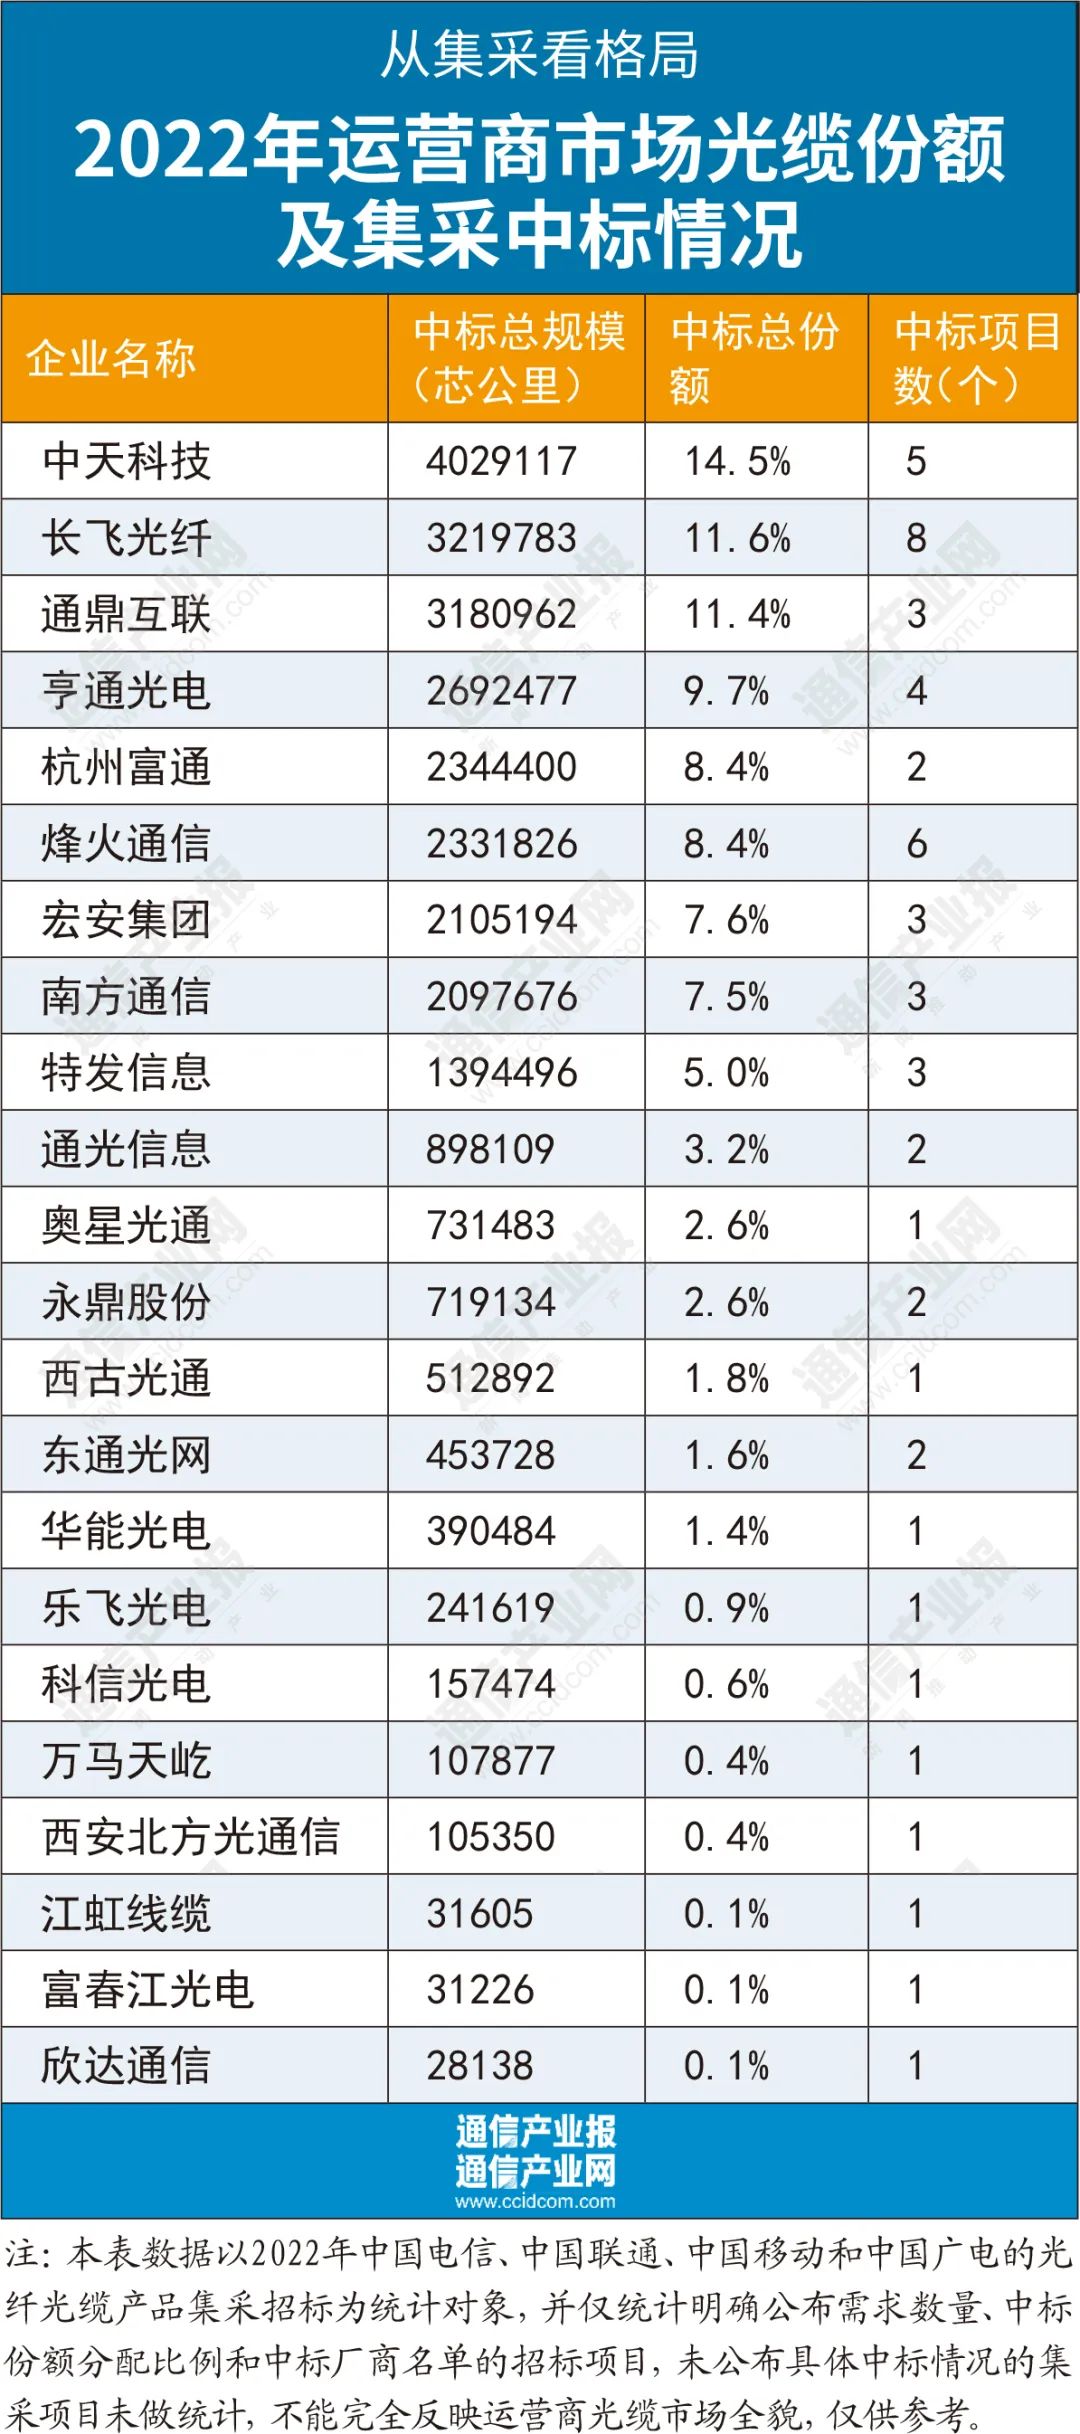
不过需要指出的是,中国电信和中国联通的干线光缆集采未公布中标份额分配情况,但是依招标结果,亨通光电独享中国电信G.652.D干线光缆集采标包,长飞光纤、烽火通信和中天科技分享中国电信G.654.E干线光缆集采标包,长飞光纤和烽火通信分享了中国联通干线光缆集采标包。如果将这些因素考虑在内,五巨头之间的中标份额排名可能会有一些变化,但是并不影响他们在国内光通信市场“一览众山小”。
综观2030年光仟线缆市面 ,随着的基础5G操作商光仟线缆集采经营规模急剧下降,近年十余家服务商分羹的现场未能在2030年高频度复现,仅有国内华人电信非骨架式带状线缆集采和国内广播电视普通的线缆集采招标企业主达到10家,各用为10家和17家,更多地集采项目是少数赢家通吃。
在这里背景图片下,凭着部分集采产品中标公示公示而获得了更具占有率的例并不在部分。上海富通在2030年仅中标公示公示了俩个集采产品,但夺得了8.4%的市面 占有率,跃居前五。
当然,2022年最大的集采变量还是中国广电。在我们广播电视一般的电力电缆线和蝶形电力电缆线集采中,最大程度的财富计划是通鼎互联网络网络。在三种运营策划商集采中,通鼎互联网络网络共荣膺8.3%的股票市场销售额。而借助我们广播电视的大单,其销售额增长率了3.1个百分点。而宏安公司也在国广电网的集采中受惠匪浅。
毫无疑问,对于那些的要素二二线销售商所说,我们广播电视局的集采成為“红衣骑士英文”,补充了六大营销推广商集采投资总量急剧下降的的要素缺陷。但有难以驳斥的是,不亿级芯1公里巨型投资总量集采建设项目支撑体系,有些里的销售商存在更广的求生负担。
而光通信市场变迁的更大推动力源自技术的创新。在2020年集采中,G.654.E光纤光缆将成为一张图较新的“面具”。五大操作管理商均就已经 打响了该厂品集采,在我国联通宽带和在我国手机移动就已经 开标,长飞电信光钎以最大占有率中标单位,享通微电子和峰火数据通信系统都带来喜获。G.654.E电信光钎管道电力电缆牵引机被算作未来十年400G/800G主要光数据通信系统网的更好选购,而我县五大操作管理商与此同时再启动对此类型管道电力电缆牵引机的集采,进一步推动了电信光钎管道电力电缆牵引机服务业保证新第一轮的晋升,也为未来光通信行业的发展指明了方向。
销售市扬比例的多寡必须详细说明来往成績,而领跑的技术设备整体实力和全新水平主导者着服务业未来十年。2023年光纤线电力电缆销售市扬比例时未发生变革性的变现,可运营的商需要的更替积极推动着技术的进步、产业的升级。
愿光通信设备厂家在进入纷扰然后,逮住新具体需求、新商业机会,拼命积极推动的能力升维,在202五年确保更高的效率成长。