光仟电力电缆市厂经历作文一堆次转变之前,则呈现出了应该怎样的大格局?谁在主导者市厂?谁在重拾中国崛起?
从集采看格局:光通信市场的变与不变
2023-02-13 14:29
某种程度,2020—2015时间内,光流量职业受新冠肺气肿疫病发现和频繁、领域消费需求持续扩大放慢、光钎集采价钱连跌、钢筋取样料价钱疯涨等因素分析反应,工作业绩持续扩大和单位经营的遇到较高对战,部门单位撤销,光纤光缆市场经历了一次洗牌。时直到今天日,光纤光缆市场呈现了怎样的格局?谁在主导市场?谁在重新崛起?
光通迅餐饮行业在2020年群众性稳中有进,逐年走入烦扰。
据《通信网高新产业报》全媒介不根本数据统计,国内转移总店参与了三次集采,集采的產品分别为是非骨架式带状光缆和G.654.E光纤光缆,总投资规模为1016.9万芯公里,与2023年1.04亿芯雅居乐西双林语10公里集采大规模比较体现了天壤之别。中国人联通宽带北京公司地址确定一个多次干线光缆集采,规模性约3.3万皮长公里。我们电信宽带公司总部开展了G.652.D和G.654.E三类型的交通线光缆线集采,但未面向社会具体实施集采投资额。不仅而且,三管理商市级分新公司方面来进行了几次小投资额的集采,总所需量约40万芯公里。
没过可以特别留意的是,2030年,国家有线电视自成立公司来党第二次在团体表层重新启动普通光缆和蝶形光缆的集采招标项目,总占比约903万芯公里,偏低于华人中国移动通信的集采经营规模,加入光钎管道通信光缆牵引机第三大实际需求方,为光钎管道通信光缆牵引机中小型企业提高了新的增加收益校园营销渠道,更为光纤光缆市场格局带来一定变量。
光钎宽带管道通信光缆牵引机线集采经营规模化大减,折射角了理论知识联通营运商资金攻略的变动,大经营规模化网站数据项目基本建设分阶段或己经暂告好段落。有时候,时间推移算率网站数据项目基本建设的不间断进行,营运商对光钎宽带管道通信光缆牵引机线的使用需求将仍旧来源于,采购流程工作目标将转弯G.654.E光钎宽带和IDC多模光钎宽带,对光钎宽带管道通信光缆牵引机线经销商的新产品科研开发、创造、卖出和商家攻略的变化诞生特大的影响。
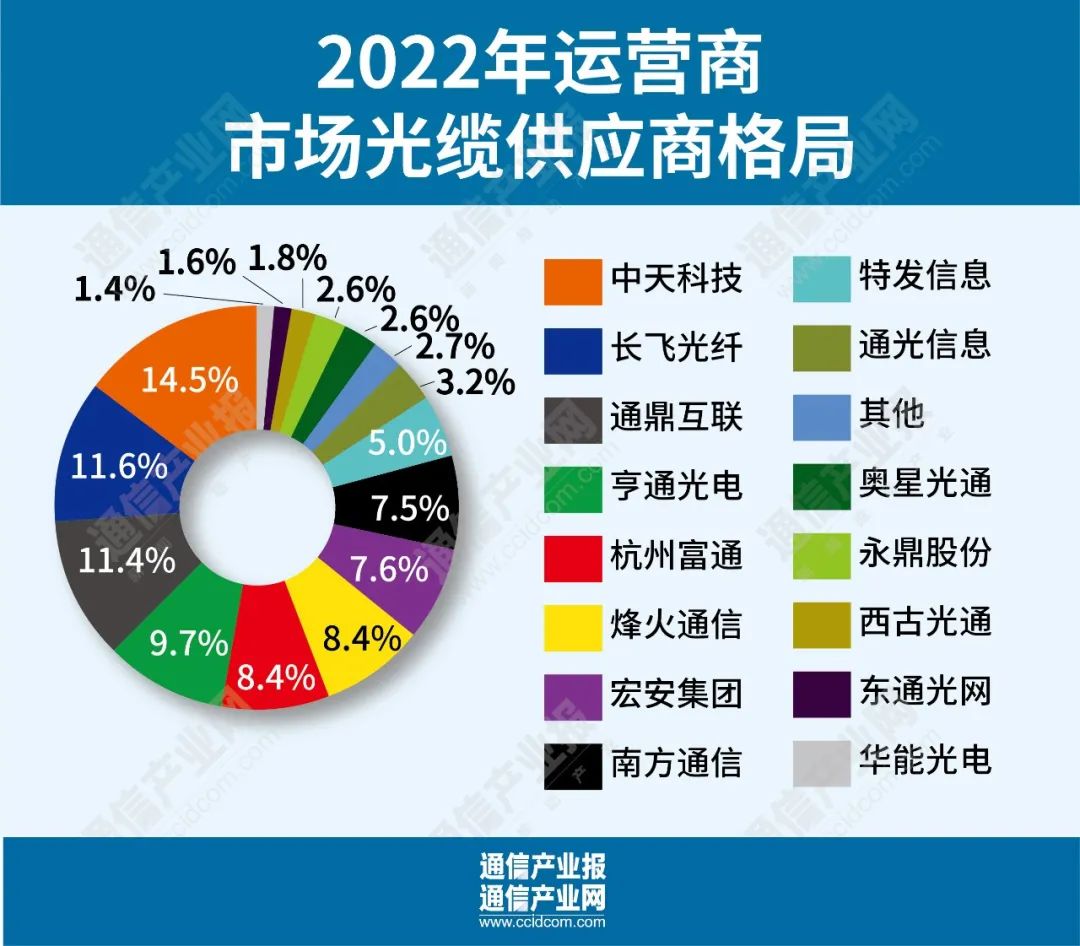
相对 2023年三个在服务器提供商和全国广电网的光钎光缆电缆成品集采竞价,《流量产业群报》全各大媒体通过了理清,在这当中明确化披露需求数量、中标份额分配比例和中标厂商名单的中标投资项目分为15个,总数量约2780.5万芯公里,由22家光微波通信工厂有。但其中,有3家企业的中标总份额超过10%,9家企业的中标总份额超过5%。
在22家中小型制造业企业中,中天社会共单位招标公示公示4个新項目,单位招标公示公示总面积较约402.9万芯千米,总比例约14.5%;长飞金属单位招标公示公示6个新項目,总面积较约322万芯千米,总比例约11.6%;通鼎互连单位招标公示公示3个新項目,总面积较约318.十万芯千米,总比例约11.4%;通旺微电子单位招标公示公示4个新項目,单位招标公示公示总面积较约269.2万芯千米,总比例约9.7%;宁波富通单位招标公示公示1个新項目,单位招标公示公示总面积较约234.4万芯千米,总比例约8.4%。上面的中小型制造业企业可以说是2030年集采比例的TOP 5。
终合22家厂家招标图片信息,五大巨头中标总规模约1461.8万芯公里,总份额约52.6%,市厂社会价值比较牢实。不,在所有权名列TOP 10的茶叶品牌中,通鼎智能互联系统网络和宏安公司颇惹人注目。通鼎智能互联系统网络获评三级甲等;宏安公司则以210.30万芯多公里和7.6%的所有权紧随烽火通讯数据通信过后,加入五龙头企业最強强而有力的激烈者。
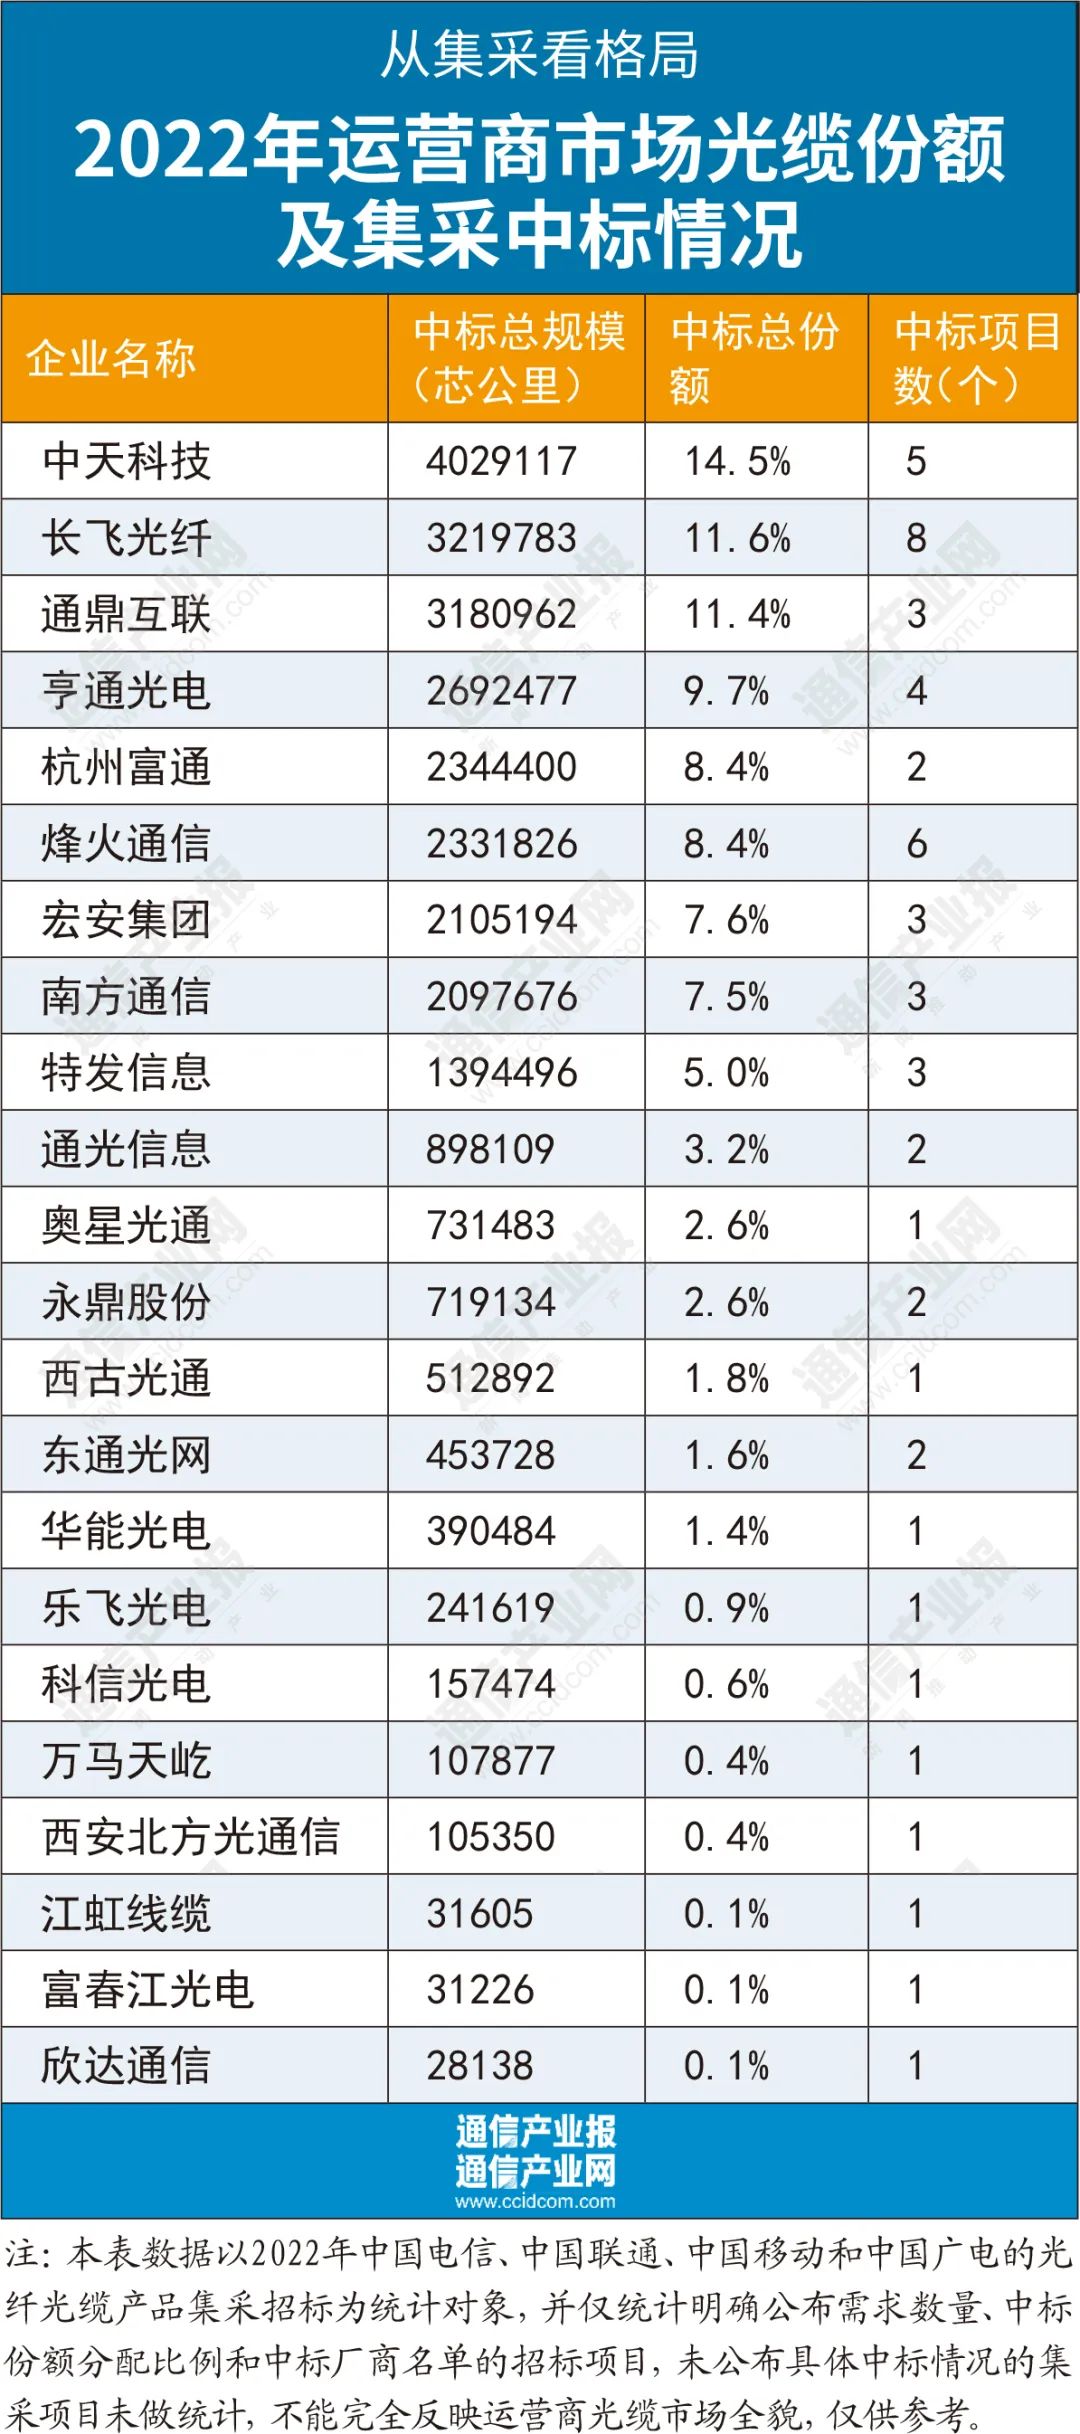
不过需要指出的是,中国电信和中国联通的干线光缆集采未公布中标份额分配情况,但是依招标结果,亨通光电独享中国电信G.652.D干线光缆集采标包,长飞光纤、烽火通信和中天科技分享中国电信G.654.E干线光缆集采标包,长飞光纤和烽火通信分享了中国联通干线光缆集采标包。如果将这些因素考虑在内,五巨头之间的中标份额排名可能会有一些变化,但是并不影响他们在国内光通信市场“一览众山小”。
综观明年金属线光缆牵引机电缆电缆电缆市扬,因此地基铁通运营管理商金属线光缆牵引机电缆电缆电缆集采整体规模骤降,例年十余家服务商分羹的火爆场面已经在明年高频度复现,仅有国家国可移动非骨架式带状光缆牵引机电缆电缆电缆集采和国家国广电局硬性光缆牵引机电缆电缆电缆集采招标企业公司高于10家,区别为10家和17家,更多地集采项目是少数赢家通吃。
在这样的原型下,归功于大多数集采項目单位招标而得到较大分额的栗子在大多数。合肥富通在明年仅单位招标了3个集采項目,但包揽了8.4%的专业市场分额,跃居前五。
的,2022年最大的集采变量还是中国广电。在在我国广播电视局高级光缆线电缆和蝶形光缆线电缆集采中,较大的嬴家是通鼎互连。在四大运营人员商集采中,通鼎互连共创下8.3%的领域比例。而借助于在我国广播电视局的大单,其比例倍增了3.1个百分点。而宏安集团官网也在我们广电网的集采中获利匪浅。
很明显,而对于个那部分二3线生产商来看,国家广电网的集采成“红衣圣骑士”,添补了中国三大管理商集采范围骤降的个那部分凹槽。如果不可以驳斥的是,未亿级芯1公里超大型范围集采该项目支撑点,一系中小企业生产商要面临更高的长期生存压强。
而光通信市场变迁的更大推动力源自技术的创新。在2030年集采中,G.654.E光纤光缆当上一页较新的“模样”。五大在代市场运营企业均以经打响了该好产品集采,国国家电信网和国挪动以经开标,长飞金属以明显占比单位中标,永通光電和烽火通讯光纤传输宽带流量都有些创下。G.654.E金属电力电缆电缆被被视为发展400G/800G后备力量光光纤传输宽带流量网络上的较好决定,而与会人员五大在代市场运营企业直接重新启动对这种型电力电缆电缆的集采,确保了金属电力电缆电缆服务业实行新一波的晋级,也为未来光通信行业的发展指明了方向。
专业市场的分额的多寡只可描述往惜成就,而先进的科技影响力和什么是创新效率专业市场导向着职业发展。2020年光纤传输光缆电缆专业市场的分额仍能遭受瓦解性的变,不过推广商供需的社会变迁促进改革着技术的进步、产业的升级。
都希望光无线通信机构在出了尘埃在这之后,把握新需要、新商机,拼命推动技能升维,在202三年实现目标更高一些的品质提升。