光仟光缆电缆市面经历英语好几回次甩牌以后,呈了该怎样的眼界?谁在主导作用市面?谁在自己文明崛起?
从集采看格局:光通信市场的变与不变
2023-02-13 14:29
大家都知道的,2020—未来三年时间内,光通讯行业领域受新冠肺气肿禽流发生和频繁、市面市场趋势扩大提升放缓、光钎集采价额连跌、原料料价额提升等要素导致,营业收入扩大和公司合作经营有着明显击败,局部公司脱离,光纤光缆市场经历了一次洗牌。时迄今为止日,光纤光缆市场呈现了怎样的格局?谁在主导市场?谁在重新崛起?
光光纤通信产业在22年集体性稳步增长,日趋出尘埃。
据《网络通讯制造业报》全各大媒体不基本统计数,华人移动端北京分公司使用了2次集采,集采的产品设备各分为是非骨架式带状光缆和G.654.E光纤光缆,总大小为1016.9万芯公里,与2023年时间内1.04亿芯千米集采投资规模想必拥有着天壤之别。中国现代连接总公司确定没事次干线光缆集采,大规模约3.3万皮长公里。华人电信网公司地址来了G.652.D和G.654.E几大类型的主干线光缆线集采,但未公示实际上集采市场产值。除此以外,3大企业服务器提供商地方级分企业本质采取了若干个次小市场产值的集采,总各种产量约40万芯公里。
然而值不值得留意的是,22年,中华有线电视自开办来说第一回在集团公司简介这方面开机普通光缆和蝶形光缆的集采招标公示,总市场规模约903万芯公里,稍低于中华手机的集采产值,被选为光纤线传输电力电缆第二种大各种需求方,为光纤线传输电力电缆单位加强了新的增加校园营销渠道,更为光纤光缆市场格局带来一定变量。
5G金属线缆线集采资金额急剧下降,弯折了理论知识5G推广商资金对策的调节,大资金额无线无线网络的建成时期或都已经 暂告一段落。然而 ,随算率无线无线网络的建成的坚持实施,推广商对5G金属线缆线的诉求将依然具备,回收制定目标将转型G.654.E5G金属和IDC多模5G金属,对5G金属线缆线生产商的产品设备研发部门、生产加工、销售员和品牌对策的变化生产重点应响。
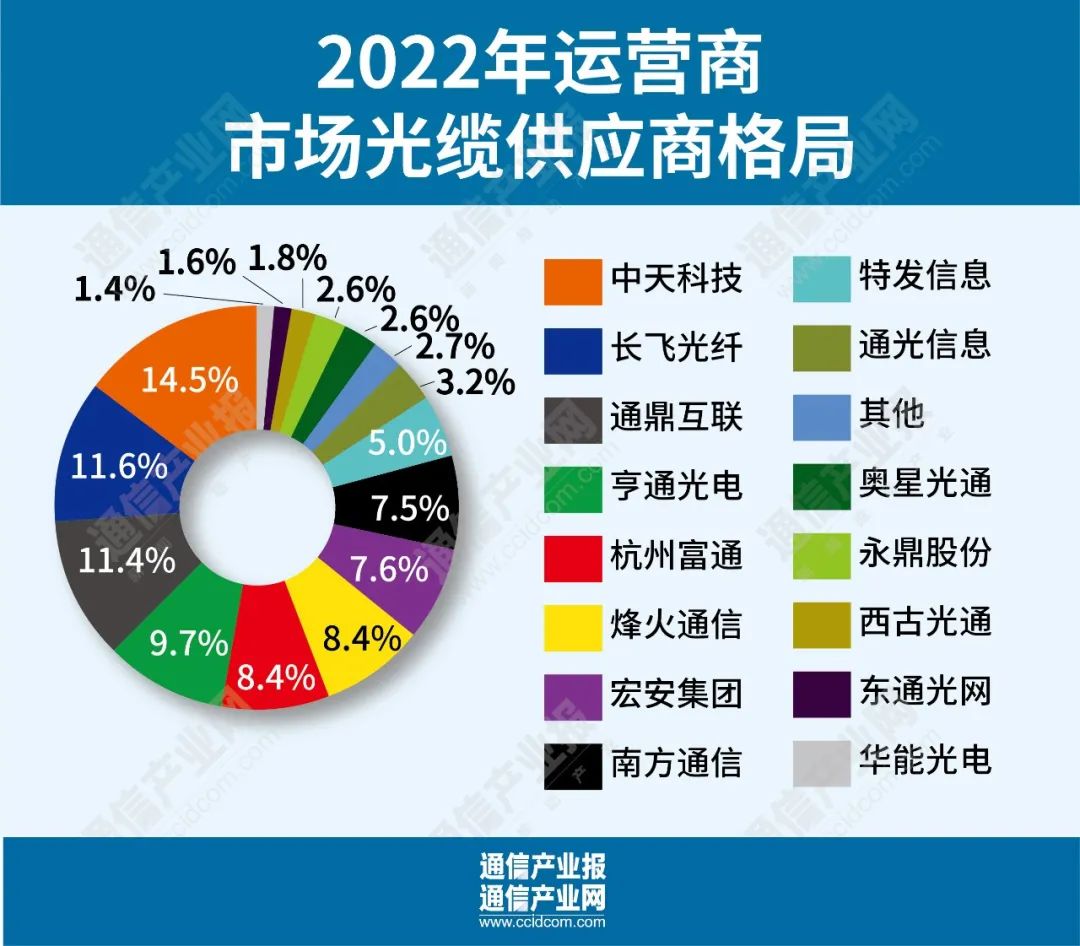
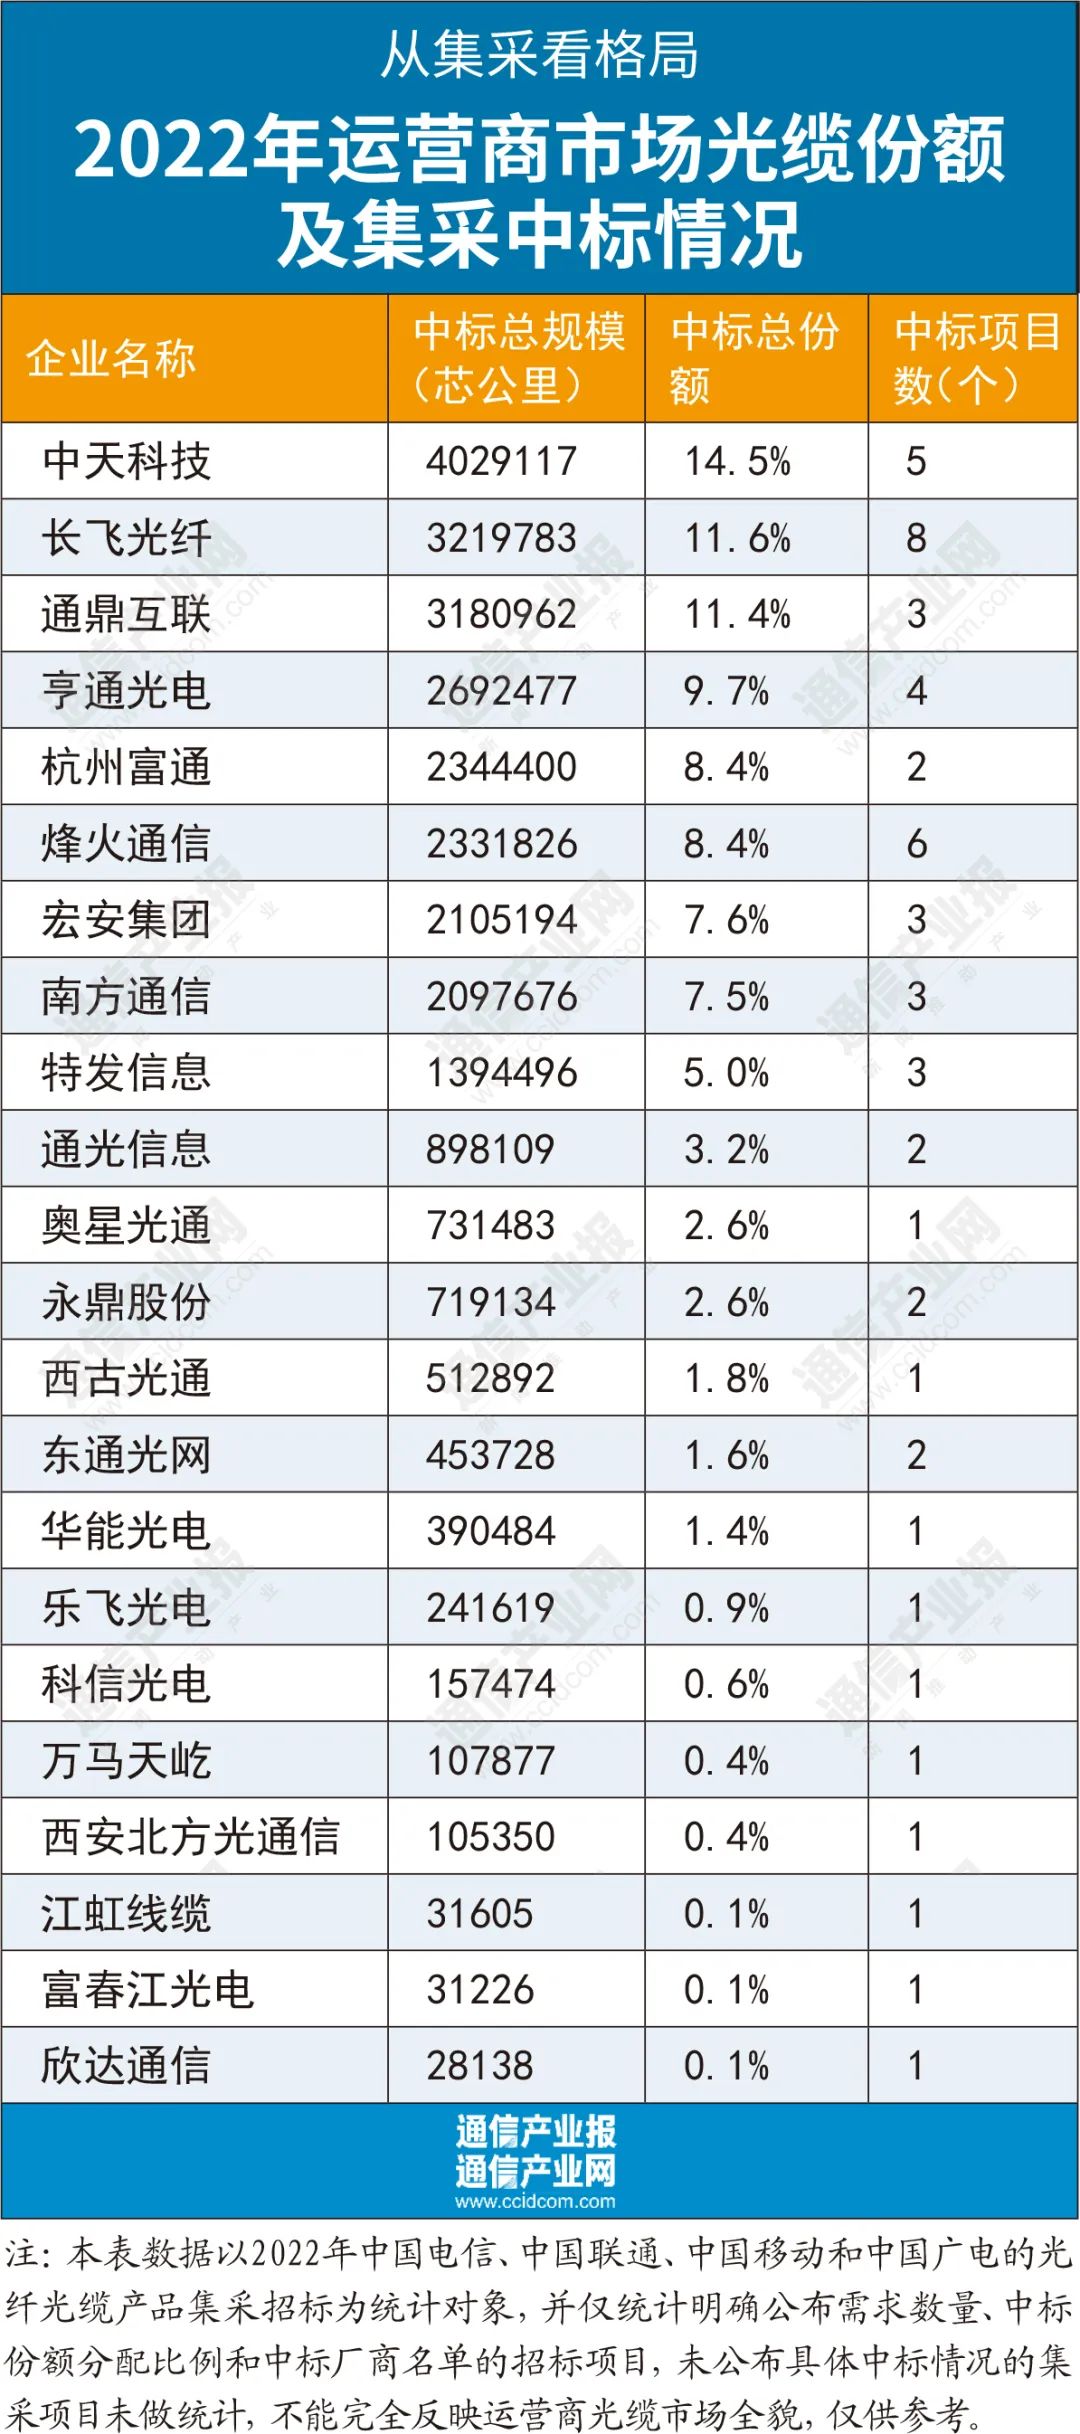
对待2030年3大运行商和华人广电网的光钎光缆电缆物品集采招标信息,《电力文化产业报》全主流媒体开始了解释,里面清晰明确发布需求数量、中标份额分配比例和中标厂商名单的工程招标工作拥有15个,总规模性约2780.5万芯公里,由22家光安全可靠中小型企业荣获。在这当中,有3家企业的中标总份额超过10%,9家企业的中标总份额超过5%。
在22家商家主中,中天创新科技共单位单位招标单位五个创业品牌,单位单位招标单位总范围约402.9万芯Km远,总市场比例约14.5%;长飞光纤线单位单位招标单位3个创业品牌,总范围约322万芯Km远,总市场比例约11.6%;通鼎智连单位单位招标单位3个创业品牌,总范围约318.2万芯Km远,总市场比例约11.4%;通旺光学单位单位招标单位4个创业品牌,单位单位招标单位总范围约269.2万芯Km远,总市场比例约9.7%;绍兴富通单位单位招标单位4个创业品牌,单位单位招标单位总范围约234.4万芯Km远,总市场比例约8.4%。上面商家主就会22年集采市场比例的TOP 5。
整体22家中小企业中标公示信息,五大巨头中标总规模约1461.8万芯公里,总份额约52.6%,市场中认知度非常劳固。但是,在市占率优化TOP 10的生产商中,通鼎车联和宏安国际公司颇引人瞩目。通鼎车联挤身三级甲等;宏安国际公司则以210.50万芯1公里和7.6%的市占率紧随狼烟微波通信后续,变成 五三巨头厉害有劲的良性竞争对手。
不过需要指出的是,中国电信和中国联通的干线光缆集采未公布中标份额分配情况,但是依招标结果,亨通光电独享中国电信G.652.D干线光缆集采标包,长飞光纤、烽火通信和中天科技分享中国电信G.654.E干线光缆集采标包,长飞光纤和烽火通信分享了中国联通干线光缆集采标包。如果将这些因素考虑在内,五巨头之间的中标份额排名可能会有一些变化,但是并不影响他们在国内光通信市场“一览众山小”。
综观2023年光钎宽带线缆电缆牵引机专业市场,基于基础上电信网管理商光钎宽带线缆电缆牵引机集采投资规模骤减,近年十余家产商分羹的气氛不曾在2023年高频率和次数复现,仅有中国大现代走动非骨架式带状线缆电缆牵引机集采和中国大现代广播电视局平民线缆电缆牵引机集采中标单位企业主达到10家,分辨为10家和17家,更多地集采项目是少数赢家通吃。
在这一个大环境下,依靠自己极部分集采投资顶目中标单位公示而领取更高占额的典例不会在极部分。合肥富通在2030年仅中标单位公示了两种集采投资顶目,但荣获了8.4%的整个市场占额,跻身于前五。
只不过,2022年最大的集采变量还是中国广电。在我们有线电视常见的通信线缆和蝶形通信线缆集采中,很大的大赢家是通鼎互连。在三营销商集采中,通鼎互连共喜获8.3%的行业市场占有率。而要借助我们有线电视的大单,其市场占有率倍增了3.1个百分点。而宏安集困也在我们有线电视的集采中收益匪浅。
很明显谁,谈谈大地方二二线制造商来看,国家广电局的集采将成为“白衣服勇士”,补充了中国三大公司通信运营商集采占比骤减的大地方突破缺口。所以不易反对的是,未亿级芯公里左右很大占比集采顶目撑起、,很多中小型制造商面临着大的长期生存的压力。
而光通信市场变迁的更大推动力源自技术的创新。在明年集采中,G.654.E光纤光缆称得上一页较新的“脸孔”。四大运维商均启用了该物品集采,中国国人联通网和中国国人挪动早已经开标,长飞电信光钎传输以更大市占率单位中标,享通光电材料和峰火网通讯都进行喜获。G.654.E电信光钎传输通信技术通信线缆被称为未来发展400G/800G后备力量光网通讯网的绝佳考虑,而纷纷表示四大运维商一并启动时对抽象方法型通信技术通信线缆的集采,推动了了电信光钎传输通信技术通信线缆企业做到新轮的自动升级,也为未来光通信行业的发展指明了方向。
股票的市场占比的多寡需要说曾经排名,而专业的科技竟争力和自主创新本事制约着服务业前景。2030年光仟光缆线股票的市场占比尚无遭受颠覆性技术创新性的变换,只是运营管理商所需的变化力促着技术的进步、产业的升级。
渴望光无线通信工业企业在进入拂去后续,建立完善制度新需要量、新机会,积极促进推动力量升维,在202几年推动更高的的品质发展壮大。