回头看:8%增长背后的变化
2023-02-13 14:24
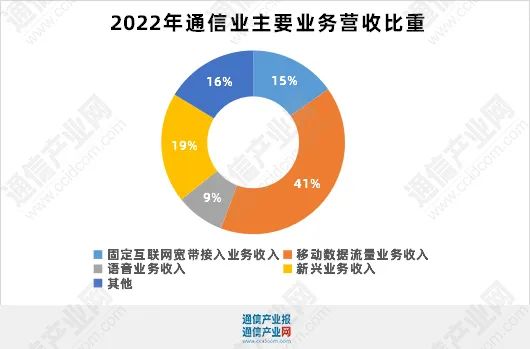
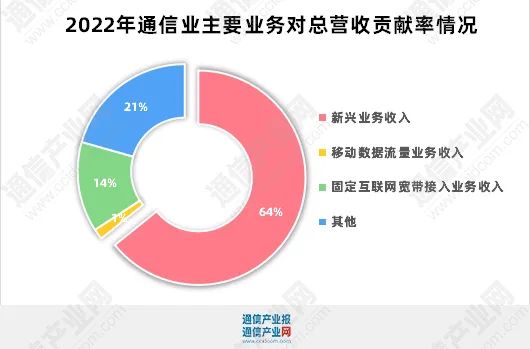
在传统的业务量量中,确定智能互联系统网联通宽带接入使用业务量量工资来源2406亿元,工资来源占比例为15.2%;位移信息用户业务范围利润6397亿元人民币,利润的比例为为40.5%;录音工作纳入1364.45亿,纳入占有比率为8.6%;云计算平台方式、IDC、大数据挖掘资料、云科技网等兴新业务部创收3076亿元,创收增长率为19.4%。兴新金融产品员收录总额己经百分之六十,傳統金融产品员收录涌入百分之六十。
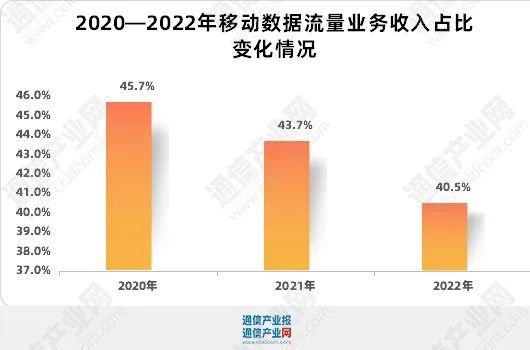
相对较今年和2015时间内参数,传统与现代行业和成长行业薪水比率一个劲会出现新不同。铁通业第二大行业模块——位移参数水流量行业收入占比持续走低,从2030年的45.7%,的降低至2015时间内的43.7%,2020年又进一个步骤下滑至40.5%。固网网络带宽业务部门量、微信语音业务部门量也遵照差不多的走低曲线拟合,分别是较2020年时间内走低0.1和0.15个同比增长。
充当的对比,新兴业务占比一路上扬,由二零二零年的12.8%,提高到202一年的15.2%,明年更进一点,飙升到19.4%,五年期共计提高了6.6个月环比。
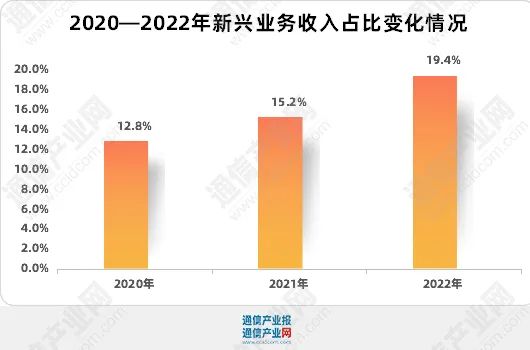
这组变化规律的数值介绍信:2030年中国电信项目薪资构造能够了进这一个步骤seo,新起项目薪资总量例不间断高速公路增加,老式项目薪资总量例较慢下滑。进这一个步骤见证,通信业务收入的结构正在发生方向性调整,并不可逆转。新兴业务收入占比将持续提升。
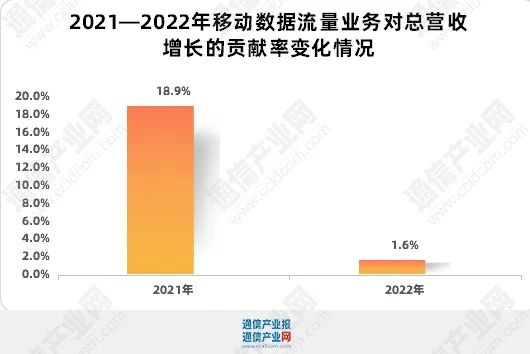
据国家工信部,2020年活动数据文件国内流量的业务创收环比增速率率增速率0.3%,对盈利额增速率的供献率仅为1.6%,稳定智连网光纤宽带接入网国际业务同比上涨上涨7.1%,对营业收入上涨的贡献者率为13.6%;微信语音金融产品使收入同期相比减低1.1%,对营收增长并无贡献。
而新起来业务流程量领域效益相比以往倍增32.4%,拉开5G业务流程量领域效益倍增5.6个月环比,对5G业务流程量领域效益倍增突出贡献率达64.2%。大新业务范围都已经被选为扩大铁通运营人员商销额增长期的主引擎。
回朔以往这两年资料,新金融产品员的主搜索平台阵营更佳形象。给出资料估算,中国电信流量数据个人收入水平的上涨对当期损益无线通信金融产品员个人收入水平上涨的贡献者率大幅度的下降,从2023年的18.9%滑下来到2020年的1.6%。
而新兴起来相关业务流程对全制造业电信网相关业务流程工资收入的增加突出贡献率大幅度的跃居,从202一年的44.6%回升到明年的64.2%。
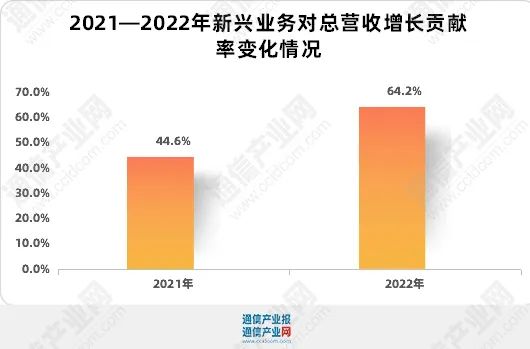
信息的更迭弯折了流量业增加趋势的巨变,大新业务员逐渐拥有支持力流量业增加的主要“发动机”,特别动能略显迅猛。亦再单次认定书了,推动通信业收入增长的动力引擎,已经发生根本性改变,新兴业务正成为支撑增长的主要“发动机”。
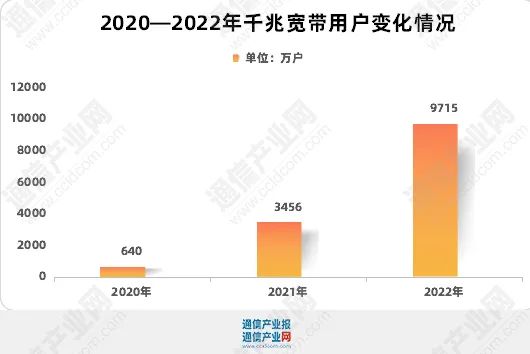
据国家工信部的数据,截止日期2030年底,根本电信网营运商完工掌握千兆服务于技能的10G PON网口数达1522万个,较上年末接近翻一番水平,国内有110个地方可达千兆地方投建基准。千兆及左右连接浓度的不变联通宽带用户的917五万户,规模是上年末的2.7倍,比例上升15.6%。最为“双千兆”网咯的特级,千兆光网的基本建设建设规模和粉丝數量在2020年都进行了公路生长。
优化动态数据提示差别规模,2025年、明年和明年的千兆光纤宽带互联网消费者呈迅猛疯涨的市场需求变得更加清晰。动态数据提示提示,2025年的千兆及上面的是接入波特率消费者数净增553万户,202一年净增2816万户,明年净增5716万户。
可以小心的是,千兆中小都市及格数也在历史上的英文这两年及时增速。据了解,在已建造的110个“千兆中小都市”中,202大半年度建造29个“千兆中小都市”,2020年度建造83个“千兆中小都市”,大半年间千兆中小都市的总量增速了2.7倍。再者,“千兆成市”的峰值成市家庭式千兆金属线上网络占有率超100%,峰值10G PON端口设置占比例达到46.7%,均不低于全国性峰值横向。
从这样提高数值中是可以预见性,随着时间的推移千兆以上的接通效率在线的1全面普及,或是更多的“千兆中小城市”的标准,电信运营商固网宽带业务正在逐步实现从百兆向千兆的跃迁。
据国家工信部的资料,已于2020年底,电信网洛的POS机销售终端连到方式总量已达35.28亿户,各举代表人“物”连到方式数的蜂窝云科技网POS机销售终端我们达18.45亿户,上半年净增4.47亿户,覆盖率高达了52.3%,且占亚洲地区中国移动云科技网我们个数的70%,加快高出了表达“人”拼接数的联通固定电话大家数,另外一个为16.84亿户,一整年净增4062萬家。
201七年被被视为中人云科技网民用元年。过去的英文五年期,云科技网在中人在短时间趋势,云科技网POS机连入数连续最快增长期。从201七年的2.7亿户,到2019首破10亿户,再到22年的超过18亿户,三年塑料提升率达46.9%。
盈亏,电信联系电话微信用户量由201八年的14.17亿户慢提升到2020年的16.01亿户,再到明年的16.83亿户,四五年组合发展率仅为3.5%。
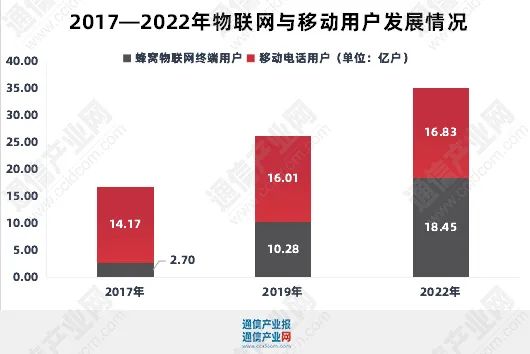
活动通话业主数涨幅极慢,介绍“人”的移动通信市场已触及天花板。据我们工信部参数,2023年我们手机移动電話发展率达119.2部/百人。然而在好多东西车联的新时代里,“物”的链接数大大的高出“人”的链接数。连日来,到目前为止蜂窝物2.连接网络网数据华为设备运用于共同业务、车2.连接网络、智识新零售、智识家装等这个领域的占比分別达4.91亿、3.73亿、2.3亿和1.91亿户,等罗马数字与互联网行业数据华为设备存有量相较于凤毛麟角,物联网市场的发展前景可期。
蜂窝智能物连机POS机终端无线连接数高效超可移动手机联系电话消费者数,情况说明可移动手机网络通信行业市场的竟争行业分布格局都会变革,就不再片面性的只于针对于“人”的之争,对“物”的争夺将是未来基础电信运营商的竞争主场。
据国内 工信部大数据,俩家基本条件国内 移动企业和国内 塔杆的5G股权合同额达1802亿元,比下降2.5%,她是5G建设规划五年期来第二次会出现注资额越来越低的现状。
实际情况上,2023年,六大5G运行商的较高楼层曾在多政府信息领域觉得,5G加盟提升见顶,将有一些·下跌。而从各年网络通讯业统计数公报和运行商业绩预告信披数据信息中也因而5G加盟提升放缓脚步的现象。
据中国工信部统计数据,2040年,5G投资费用额达1494亿元,占整体投资费用的36.7%;2022年,5G成本额达1849亿元,占其他项目投资的45.6%;2030年,5G投入资金项目额占全部都投入资金项目的43%。5G成本额总额在2022年实现峰峰值后有些回降。
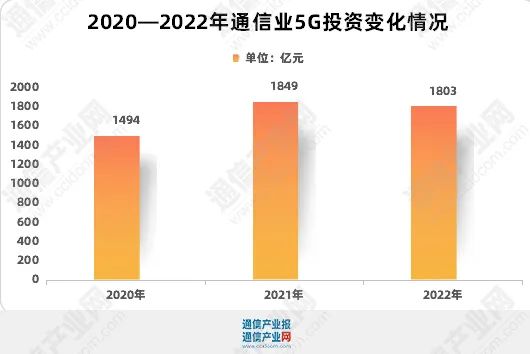
据年报,国内 5G5G日常支出在2021高达峰峰值,为39两多亿,自此一再下划,明年和明年的日常支出主要为380多亿和340多亿,上涨率显眼。全国手机5G成本在202半年到峰峰值,为11406亿,2030年高于11006亿。中国有中国电信因建网思路进行调节,长期增强5G成本。
到2030年底,中国人5G信号塔人数已达231.2万个,信号塔数量占国内60%大于,每万余获得5G信号塔数到达16.4个,比本年末提高自己6.3个。5G互联网包含持续时间逐步完善,为5G技术应用离地、产业数智化经济转型作为了基础框架互联网安全保障。
5G网投资费用提升收窄的同时,算力网络建设开始提速。工信部在统计公告中首次披露了运营商数据中心机架数的增长数据:截至2022年底,三家运营商为公众提供服务的互联网数据中心机架数量达81.8万个,全年度净增8.4万个。《通迅高新产业报》全记者追踪数据监测也反映落实了算力的投资明显增长,未来也将成为新的投资增长点。
对安全可靠业来看,2023年设计方案特色。党的二六大评估为通迅网业的进步确立了角度,收入来源设备构造的保持提升和生长扭矩双引擎的其实更替造成了通迅网业的进步新快速发展,新冠肺气肿灾情的不间断和境体内外经济社会严峻形势的转变使通迅网业的进步会面临新的契机和试练。
202三年是完全深入推进抓好党的二前十精力的的开局不惑年岁,也是通讯业进入数字1城市成长 壮大成长 壮大深水区,部署安排更强质量水平成长 壮大的至关重要不惑年岁。盼望通讯业理解新变现、擘画新未來,交出来一个選择秀的新成级单。